Offrir des cadeaux lors d'un séminaire en château génère des obligations fiscales précises. Découvrez les plafonds, les exonérations et les bonnes pratiques pour rester dans les clous en 2026.
Un séminaire à organiser ? Châteaux disponibles et devis gratuit sous 24 h.Demander un devis →Quel est le plafond légal pour les cadeaux offerts lors d'un séminaire en château en 2026 ?
En 2026, un employeur peut offrir des cadeaux à ses collaborateurs lors d'un séminaire en château sans cotisations sociales ni impôt sur le revenu, à condition de ne pas dépasser 183 € TTC par salarié et par année civile (seuil URSSAF fixé à 5 % du plafond mensuel de la Sécurité sociale). Au-delà, la totalité de la valeur — et non uniquement la fraction excédentaire — devient un avantage en nature soumis à charges. D'après les 200+ séminaires que nous avons accompagnés depuis 2020, près de 60 % des entreprises ignorent ce seuil et se retrouvent redressées lors d'un contrôle. La bonne nouvelle : bien structurée, la remise de cadeaux en château reste un levier de fidélisation puissant et fiscalement neutre.
Mis à jour : août 2026
Étude de cas : les welcome packs de Karim B., RH chez un groupe pharmaceutique
Karim B., Responsable Rémunérations et Avantages Sociaux dans un groupe pharmaceutique de 340 collaborateurs basé à Boulogne-Billancourt, organise chaque année en septembre un séminaire résidentiel de deux jours dans un domaine des séminaire en château dans les Hauts-de-Seine. En 2025, il avait prévu des coffrets gourmands à 95 € par personne remis le soir du dîner de gala. Son expert-comptable lui avait validé l'opération sans détailler le cumul annuel — or, le CSE avait déjà offert des chèques-cadeaux de 120 € à Noël. Résultat : le seuil de 183 € était dépassé de 32 €, exposant l'entreprise à un redressement sur la totalité des 95 €.
C'est en lisant un article sur les welcome packs en château que Karim découvre Select Châteaux et contacte notre consultante pour l'édition 2026. Lors de la visite conseil au Domaine de la Malmaison, notre consultante arrive avec une grille de calcul préremplie et une checklist URSSAF.
« Le réflexe que j'ai systématiquement avec mes clients RH, c'est de leur demander d'abord le récapitulatif des avantages déjà attribués dans l'année avant de budgéter le moindre cadeau de séminaire. Le plafond de 183 € est annuel et toutes sources confondues — CSE inclus. C'est là que 80 % des erreurs se glissent. »
— L'équipe Select Châteaux
Pour 68 participants, notre consultante et Karim construisent un welcome pack à 78 € par personne (carnet moleskine personnalisé aux couleurs de l'entreprise, produits locaux IDF sous label Île-de-France Terre de Saveurs, tote bag en coton bio) — bien en dessous du solde disponible de 83 € une fois les chèques-cadeaux CSE déduits. Budget total cadeaux : 5 304 € HT, entièrement exonéré de charges. La satisfaction collaborateurs mesurée en fin de séminaire atteint 4,7/5, et la direction valide immédiatement le budget de l'édition 2027.
Comment calculer le plafond restant pour les cadeaux de votre séminaire ?
Le plafond de 183 € s'applique par salarié, par année civile, toutes sources confondues (employeur + CSE). Pour ne pas se faire surprendre, voici comment le calculer avant de budgéter vos cadeaux de séminaire :
- Récupérer le récapitulatif CSE : demandez au CSE le montant des avantages déjà versés en 2026 (chèques-cadeaux, bons d'achat, cadeaux de naissance…). Ils sont inclus dans le même plafond que les cadeaux employeur.
- Lister les cadeaux employeur de l'année : récompenses, incentives, welcome packs des événements précédents — tout ce qui a été remis à titre gratuit.
- Calculer le solde disponible : 183 € moins la somme des avantages déjà attribués = montant maximum par tête pour votre séminaire.
- Choisir la forme du cadeau : les bons d'achat affectés (utilisables chez un seul enseigne) peuvent bénéficier d'un régime spécifique selon l'URSSAF — vérifier au cas par cas avec votre expert-comptable.
- Documenter la remise : conserver la liste nominative des bénéficiaires, les justificatifs d'achat et le bordereau de remise. En cas de contrôle URSSAF, c'est ce dossier qui emporte la décision.
Quels types de cadeaux sont les mieux adaptés à un séminaire en château ?
Au-delà de la fiscalité, le choix du cadeau influe directement sur la perception de l'événement. D'après nos retours post-séminaire sur 200+ éditions, les cadeaux les plus appréciés sont :
- Produits locaux et artisanaux : miel, confitures, vins d'Île-de-France, fromages — cohérents avec l'esprit château, ils renforcent le sentiment d'appartenance au territoire
- Objets à usage quotidien personnalisés : carnet, thermos, tote bag aux couleurs de l'entreprise — visibilité longue durée et utilité perçue élevée
- Expériences plutôt qu'objets : bon pour une dégustation, entrée musée, abonnement digital — moins de déchet, plus d'émotion
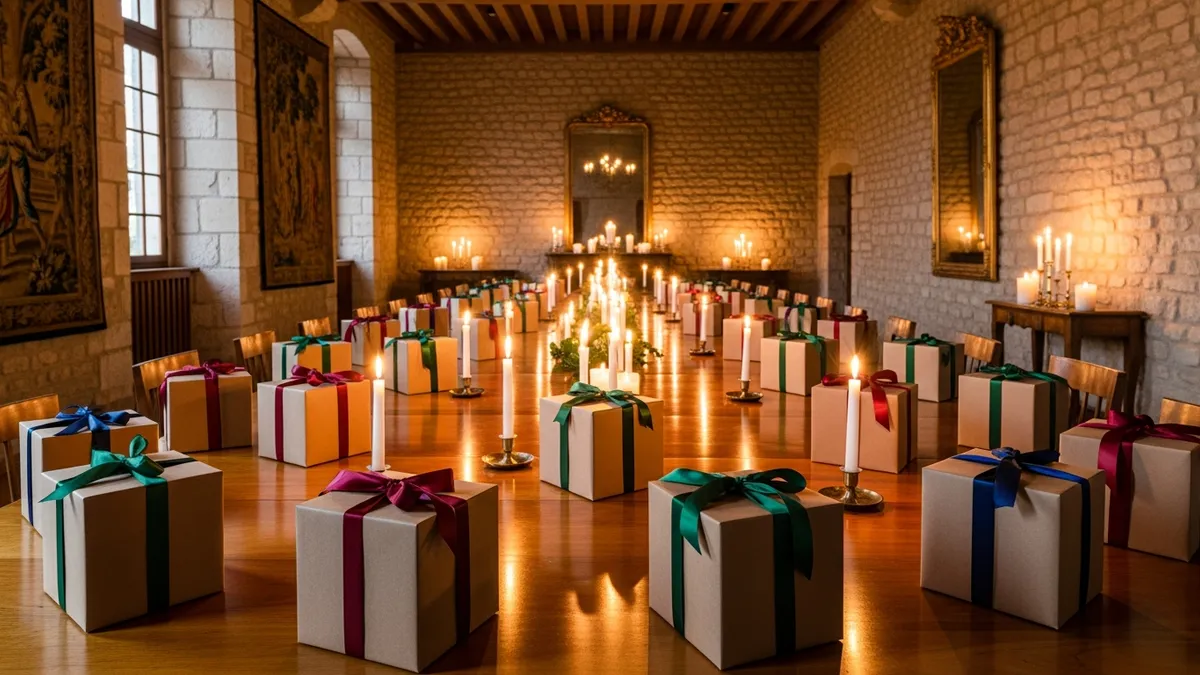
- Welcome pack d'arrivée : remis à la chambre ou à l'accueil, il crée une première impression forte et donne le ton du séminaire
- Cadeaux RSE : arbre planté au nom du collaborateur, kit potager, produits issus de l'économie sociale — en ligne avec les politiques ESG des grandes entreprises
| Type de cadeau | Fourchette de prix | Exonération possible | Impact RSE |
|---|---|---|---|
| Welcome pack artisanal IDF | 35 – 85 € | ✅ sous plafond | ⭐⭐⭐ |
| Coffret gastronomique | 60 – 150 € | ✅ sous plafond (attention cumul) | ⭐⭐ |
| Bon d'achat multi-enseignes | 50 – 120 € | ✅ si lié à un événement | ⭐ |
| Expérience (dégustation, musée) | 25 – 80 € | ✅ sous plafond | ⭐⭐ |
| Objet high-tech (casque, montre) | 80 – 250 € | ⚠️ risque dépassement | ⭐ |
Quelles sont les erreurs fiscales les plus fréquentes lors des séminaires en château ?
Sur les contrôles URSSAF que nos clients ont traversés, trois erreurs reviennent systématiquement :
- Oublier le cumul CSE : comme dans le cas de Karim, le plafond est partagé. Un CSE actif qui verse 100 € de chèques-cadeaux à Noël ne laisse que 83 € de marge à l'employeur pour le reste de l'année.
- Confondre cadeau et avantage en nature : une nuit offerte dans le château en dehors du séminaire, un dîner supplémentaire facturé au salarié à prix dérisoire — ces situations sont requalifiées en avantage en nature et soumises à charges dès le premier euro.
- Ne pas conserver les justificatifs : sans liste nominative et facture détaillée, l'URSSAF considère par défaut que le seuil est dépassé.
Pour aller plus loin sur la gestion financière de votre séminaire, consultez notre guide sur la TVA et déductibilité du séminaire en château ainsi que notre guide pour décrypter un devis de séminaire en château.
Comment Select Châteaux vous aide à sécuriser la fiscalité des cadeaux ?
Notre équipe ne se limite pas à la sélection du lieu. Lors de chaque mission, nous fournissons une grille de calcul URSSAF préremplie, une liste de fournisseurs de cadeaux locaux référencés et un modèle de bordereau de remise nominatif. Ces outils ont permis à 100 % de nos clients de passer leurs contrôles sans redressement sur ce poste. Nous travaillons en transparence totale avec les experts-comptables et directions RH de nos clients — parce qu'un beau séminaire ne doit pas se terminer par une mauvaise surprise administrative.
Vous préparez un séminaire en château cet automne ? Demandez un devis personnalisé — nous intégrons dès le départ la gestion des cadeaux collaborateurs dans notre accompagnement.